Introducción
Tras dos campañas marcadas por la escasez hídrica y cotizaciones históricamente elevadas, el sector del aceite de oliva en el cuenca mediterránea afronta un cambio de ciclo a finales de 2026. Los datos más recientes de estimación de cosecha señalan una clara recuperación en los volúmenes de producción global de aceite, liderada por el restablecimiento del rendimiento agrícola en España e Italia. Este nuevo escenario de oferta ha desencadenado una moderación paulatina de las cotizaciones en origen, impactando tanto en las operaciones al por mayor como en las estanterías de los supermercados europeos.
Recuperación del volumen de producción en los países productores
Las previsiones oficiales para la campaña 2026/2027 sitúan la producción española en torno a los 1,6 millones de toneladas de aceite de oliva, lo que representa una cifra sensiblemente superior a la media de las cuatro campañas precedentes. Una evolución favorable del clima y de las precipitaciones en cuencas clave como el Guadalquivir ha permitido aliviar la tensión hídrica en el olivar.
De igual manera, otros países mediterráneos estratégicos como Grecia e Italia reportan una mayor estabilidad en sus cosechas, proyectando una producción total en la Unión Europea cercana a los 2 millones de toneladas. Esta mayor disponibilidad de materia prima ha permitido reconstruir los inventarios de enlace entre campañas y garantizar el abastecimiento a los mercados internacionales.
Traslado del ajuste de precios de la almazara al canal minorista
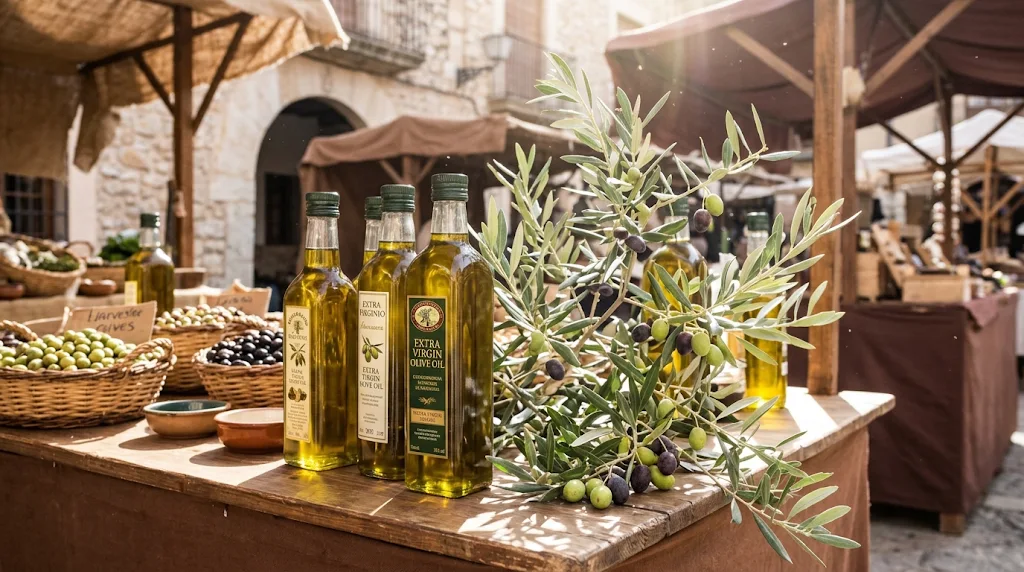
El incremento de la oferta se ha traducido directamente en una corrección a la baja de las cotizaciones en origen. El precio del aceite de oliva virgen extra (AOVE) en almazara ha experimentado caídas superiores al 20% en tasa interanual, situándose progresivamente en el rango de los 3,15 a 3,30 euros por kilogramo durante el otoño de 2026, lejos de los picos que superaron los 6,80 euros en 2024.
En los puntos de venta al menor, este ajuste se refleja de forma paulatina en la reducción del coste de las botellas y garrafas de virgen extra de marca blanca. No obstante, las organizaciones agrarias y comercializadoras vigilan estrechamente que este reajuste mantenga la rentabilidad del olivar tradicional frente a los costes acumulados de envasado y transporte.
Conclusión
La evolución de la campaña oleícola 2026/2027 marca el retorno hacia un equilibrio entre la oferta y la demanda tras un periodo de marcada incertidumbre. La moderación de los precios en origen alivia la presión sobre el consumidor final y favorece la recuperación del volumen de consumo interior e internacional, consolidando al aceite de oliva como el pilar fundamental de la dieta mediterránea.
Bibliografía
1. Empresa Exterior. (2026, 5 de noviembre). España: Producción de aceite de oliva se recupera en 2026 y modera los precios tras los máximos históricos. https://empresaexterior.com/la-produccion-de-aceite-de-oliva-en-espana-se-recupera-y-modera-los-precios-tras-los-maximos-historicos/
2. Plataforma Tierra / Cajamar. (2026, 19 de octubre). Aceite de oliva 2026/27: un arranque con más oferta y con la norma de comercialización. https://www.plataformatierra.es/mercados/aceite-oliva-2026-27-arranque-mas-oferta-norma-comercializacion
3. Economía y Saber. (2026, 14 de octubre). Aceite de oliva en octubre de 2026: cuánto cuesta y por qué baja. https://economia-y-saber.es/precio-aceite-oliva-2026/