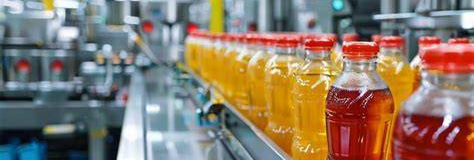
La industria de las bebidas refrescantes en España: un sector que supera los 4.960 millones de euros en ventas

Autora: Marta Pérez Garví

Fecha: 9/11/2026

Categoría: Industria alimentaria

Herramienta de IA utilizada: ChatGPT

Introducción

La industria alimentaria engloba las actividades relacionadas con la producción, transformación, envasado y distribución de alimentos y bebidas.

Dentro de este sector, las bebidas refrescantes tienen una importante presencia económica. Según un informe de la Asociación de Bebidas Refrescantes, elaborado por Afi y recogido por Interempresas, sus ventas superaron los 4.960 millones de euros durante 2025.

El peso económico del sector

Durante 2025, las ventas aumentaron un 3,1%.

Además, la actividad generó 11.810 millones de euros de valor añadido bruto, distribuidos en:

  • Impacto directo: 4.050 millones de euros.
  • Impacto indirecto: 4.440 millones de euros.
  • Impacto inducido: 3.320 millones de euros.

Estos datos reflejan la importancia del sector y su relación con numerosas actividades empresariales.

Una industria que genera empleo

En 2025, la industria mantuvo 211.530 empleos, un 2,4% más que el año anterior.

Estos puestos se distribuyen entre empleos directos, indirectos e inducidos, relacionados con la fabricación, los proveedores, el transporte, el almacenamiento y la comercialización.

Distribución territorial

El estudio identifica 145 centros de actividad repartidos en 109 municipios de todas las comunidades autónomas.

Además, más del 60% de las fábricas se encuentran en localidades con menos de 30.000 habitantes, lo que refleja su presencia en municipios pequeños.

Diversificación e innovación

Actualmente, la industria cuenta con más de 2.000 referencias diferentes, entre ellas refrescos, gaseosas, bebidas de té, isotónicas y aguas enriquecidas.

Las alternativas bajas o sin calorías representan más del 60% del volumen comercializado en España.

Por otro lado, todas las empresas consultadas realizan inversiones en innovación y el 91% prevé mantenerlas o incrementarlas durante los dos próximos años.

Conclusión

La industria de bebidas refrescantes representa una actividad económica importante por sus ventas, su generación de empleo y su presencia territorial. Además, la diversificación de productos y la inversión en innovación muestran cómo el sector continúa adaptándose a las necesidades del mercado.

Bibliografía

  1. Interempresas (2026). La industria de las bebidas refrescantes supera los 4.960 millones de euros en ventas.
  2. Europa Press (2026). Información sobre las ventas del sector.
  3. Asociación de Bebidas Refrescantes. Informe socioeconómico elaborado por Afi.

Revolución en el envasado sostenible: El avance del eco-packaging e biomateriales en la industria alimentaria de 2026

Introducción

En el sector agroalimentario global, la transición hacia modelos de producción sostenibles y circulares se ha convertido en una prioridad estratégica durante 2026. Ante las exigencias normativas europeas sobre reducción de plásticos de un solo uso y la creciente demanda del consumidor por productos ecológicamente responsables, la industria alimentaria está acelerando la adopción de soluciones avanzadas de envasado sostenible (eco-packaging). La investigación en biomateriales compostables derivados de subproductos agrícolas está transformando la logística de envasado y conservación de alimentos.

Biomateriales y economía circular en el envasado alimentario

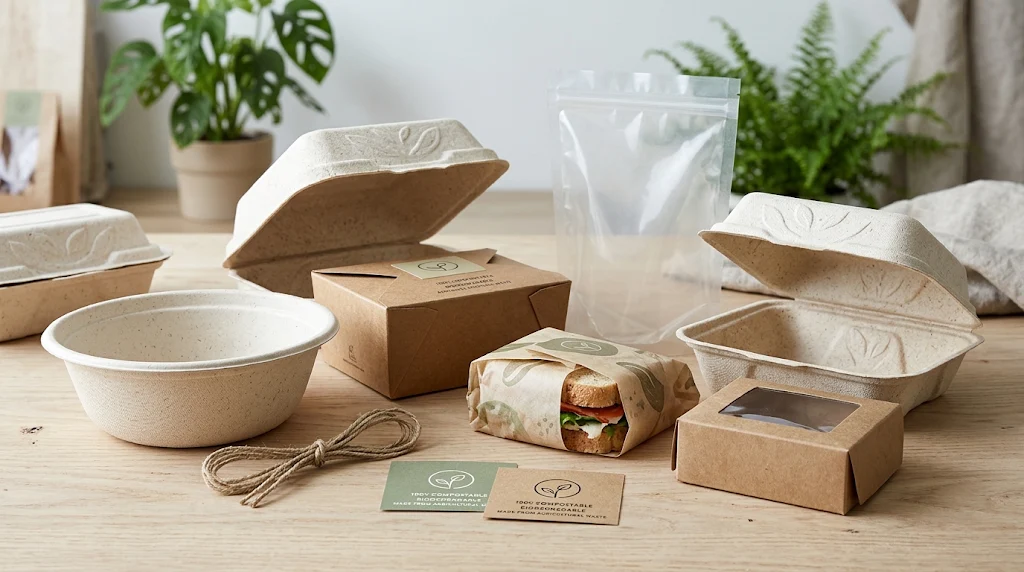
A lo largo de 2026, la industria ha introducido innovaciones clave en el desarrollo de envases biodegradables elaborados a partir de residuos orgánicos como restos de cáscaras de frutas, algas marinas y subproductos de la industria cervecera y oleícola. Estos nuevos recubrimientos y materiales barrera no solo sustituyen al plástico sintético tradicional en bandejas y bolsas de distribución, sino que ofrecen propiedades activas que prolongan la vida útil de los productos frescos.

La integración de la economía circular en el diseño de envases permite a las empresas agroalimentarias valorizar sus propios residuos industriales, reduciendo significativamente la huella de carbono asociada al empaquetado y distribución masiva en supermercados.

Retos técnicos y escalabilidad en el canal de distribución

A pesar de los notables avances tecnológicos, la implementación masiva del eco-packaging en la industria alimentaria enfrenta desafíos operacionales y económicos. Las empresas del sector trabajan en adaptar sus líneas de envasado automatizado para procesar materiales biobasados sin comprometer la velocidad de producción ni la resistencia mecánica frente al transporte.

Asimismo, la armonización de las normativas de compostabilidad y el desarrollo de infraestructuras adecuadas de reciclaje a nivel municipal resultan determinantes para garantizar que estos nuevos envases cumplan de forma efectiva con su ciclo de vida sostenible en el mercado europeo.

Conclusión

El desarrollo del envasado sostenible en 2026 consolida a la industria alimentaria como un motor clave de innovación tecnológica y responsabilidad ambiental. Sustituir los plásticos convencionales por biomateriales biodegradables no solo protege la calidad e inocuidad de los alimentos, sino que redefine la relación entre la producción industrial y la conservación del entorno natural.

Bibliografía

1. Revista Alimarket. (2026, 15 de octubre). El sector del envase alimentario acelera la transición hacia biomateriales compostables en 2026. Alimarket Envase. https://www.alimarket.es/envase/noticia/398214/eco-packaging-biomateriales-industria-alimentaria-2026

2. TechFood Magazine. (2026, 2 de noviembre). Innovación en eco-packaging: subproductos agrícolas para el envasado del futuro. TechFood News. https://www.techfoodmag.com/innovacion-eco-packaging-biomateriales-2026/

3. Interempresas Industria Alimentaria. (2026, 28 de septiembre). Retos y tendencias en el envasado sostenible para la gran distribución. Interempresas. https://www.interempresas.net/Alimentaria/Articulos/542109-Retos-tendencias-envasado-sostenible-gran-distribucion.html

Estabilización y corrección en el mercado del aceite de oliva: Previsiones de cosecha y ajuste de precios en el Mediterráneo para 2026/27

Introducción

Tras dos campañas marcadas por la escasez hídrica y cotizaciones históricamente elevadas, el sector del aceite de oliva en el cuenca mediterránea afronta un cambio de ciclo a finales de 2026. Los datos más recientes de estimación de cosecha señalan una clara recuperación en los volúmenes de producción global de aceite, liderada por el restablecimiento del rendimiento agrícola en España e Italia. Este nuevo escenario de oferta ha desencadenado una moderación paulatina de las cotizaciones en origen, impactando tanto en las operaciones al por mayor como en las estanterías de los supermercados europeos.

Recuperación del volumen de producción en los países productores

Las previsiones oficiales para la campaña 2026/2027 sitúan la producción española en torno a los 1,6 millones de toneladas de aceite de oliva, lo que representa una cifra sensiblemente superior a la media de las cuatro campañas precedentes. Una evolución favorable del clima y de las precipitaciones en cuencas clave como el Guadalquivir ha permitido aliviar la tensión hídrica en el olivar.

De igual manera, otros países mediterráneos estratégicos como Grecia e Italia reportan una mayor estabilidad en sus cosechas, proyectando una producción total en la Unión Europea cercana a los 2 millones de toneladas. Esta mayor disponibilidad de materia prima ha permitido reconstruir los inventarios de enlace entre campañas y garantizar el abastecimiento a los mercados internacionales.

Traslado del ajuste de precios de la almazara al canal minorista

El incremento de la oferta se ha traducido directamente en una corrección a la baja de las cotizaciones en origen. El precio del aceite de oliva virgen extra (AOVE) en almazara ha experimentado caídas superiores al 20% en tasa interanual, situándose progresivamente en el rango de los 3,15 a 3,30 euros por kilogramo durante el otoño de 2026, lejos de los picos que superaron los 6,80 euros en 2024.

En los puntos de venta al menor, este ajuste se refleja de forma paulatina en la reducción del coste de las botellas y garrafas de virgen extra de marca blanca. No obstante, las organizaciones agrarias y comercializadoras vigilan estrechamente que este reajuste mantenga la rentabilidad del olivar tradicional frente a los costes acumulados de envasado y transporte.

Conclusión

La evolución de la campaña oleícola 2026/2027 marca el retorno hacia un equilibrio entre la oferta y la demanda tras un periodo de marcada incertidumbre. La moderación de los precios en origen alivia la presión sobre el consumidor final y favorece la recuperación del volumen de consumo interior e internacional, consolidando al aceite de oliva como el pilar fundamental de la dieta mediterránea.

Bibliografía

1. Empresa Exterior. (2026, 5 de noviembre). España: Producción de aceite de oliva se recupera en 2026 y modera los precios tras los máximos históricos. https://empresaexterior.com/la-produccion-de-aceite-de-oliva-en-espana-se-recupera-y-modera-los-precios-tras-los-maximos-historicos/

2. Plataforma Tierra / Cajamar. (2026, 19 de octubre). Aceite de oliva 2026/27: un arranque con más oferta y con la norma de comercialización. https://www.plataformatierra.es/mercados/aceite-oliva-2026-27-arranque-mas-oferta-norma-comercializacion

3. Economía y Saber. (2026, 14 de octubre). Aceite de oliva en octubre de 2026: cuánto cuesta y por qué baja. https://economia-y-saber.es/precio-aceite-oliva-2026/

La carne que no nace de un animal y la harina que sale de un grillo: la batalla de las proteìnas alternativas


Por Camilla Mantengoli · Valencia, 27 de octubre de 2026

Introducción

En agosto de 2013, el profesor Mark Post, investigador de la Universidad de Maastricht, hizo

historia frente a las cámaras de televisión en Londres al presentar y degustar la primera

hamburguesa de carne cultivada en laboratorio. Aquel prototipo, financiado por el cofundador de

Google Sergey Brin, costó la friolera de 250.000 euros (unos 330.000 dólares de la época). Trece

años después de aquel hito mediático, en pleno 2026, ningún producto de este tipo se vende todavía

al público general en la Unión Europea, mientras que, paradójicamente, las harinas a base de

insectos ya ocupan un espacio discreto pero real en los lineales de algunos supermercados europeos.

Estas dos tecnologías, tan distintas en su origen, ilustran a la perfección el mismo reto monumental

del siglo XXI: cómo alimentar a una población global creciente utilizando mucha menos tierra,

agua y emisiones de carbono, y, sobre todo, cómo lograrlo con alimentos que la gente esté

verdaderamente dispuesta a poner en su plato.

Carne cultivada: ciencia, coste y regulación

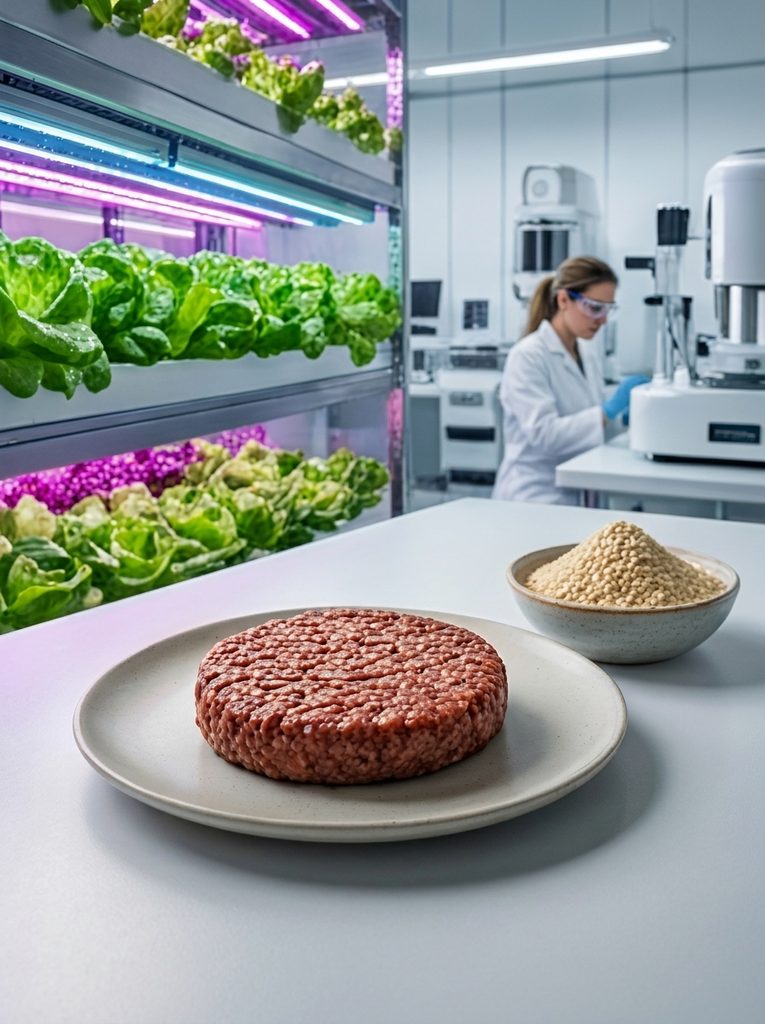
La carne cultivada, a menudo llamada «carne in

vitro» o «carne limpia», se obtiene extrayendo una pequeña muestra de células madre de un animal

vivo (sin causarle daño) que luego se alimentan y multiplican exponencialmente en grandes tanques

llamados biorreactores. Post et al. (2020) repasan detalladamente los inmensos desafíos científicos,

de sostenibilidad y regulatorios a los que se enfrenta la industria: la urgencia de abaratar

drásticamente los medios de cultivo celular (tradicionalmente dependientes del suero fetal bovino,

aunque ya existen alternativas vegetales), la dificultad técnica de escalar la producción a nivelesindustriales y la necesidad de demostrar su verdadera ventaja ambiental frente a la ganadería

regenerativa.

En términos ecológicos, Tuomisto y Teixeira de Mattos (2011) estimaron tempranamente que esta

tecnología podría reducir el uso de tierra agrícola en un 99 % y de agua en un 96 %. Sin embargo, el

balance de emisiones climáticas depende fundamentalmente de que la intensiva demanda de

electricidad de las plantas de producción provenga de fuentes de energía de bajo carbono. De hecho,

el ingeniero químico Humbird (2021) publicó un duro análisis advirtiendo de que el escalado

industrial tendría costes de capital y cuellos de botella termodinámicos muy superiores a los

previstos por las startups. Como contraparte, Mosa Meat afirma hoy, basándose en un riguroso

estudio de ciclo de vida encargado por la propia compañía, que su carne podría emitir hasta un 93 %

menos de gases de efecto invernadero que la carne de vacuno industrial tradicional.

En el complejo laberinto regulatorio, Asia y América han tomado la delantera. Singapur hizo

historia al autorizar en 2020 el primer producto de pollo cultivado comercial del mundo (de la

empresa Eat Just), y Estados Unidos aprobó productos similares en 2023. En la Unión Europea, el

proceso es mucho más garantista y lento. La empresa francesa Gourmey (especializada en foie gras

ético) presentó la primera solicitud formal en 2024, y Mosa Meat solicitó en enero de 2025 la

autorización específica de su grasa de vacuno cultivada. Ambos dosieres están siendo evaluados

meticulosamente por la Autoridad Europea de Seguridad Alimentaria (EFSA) bajo el estricto

Reglamento de Nuevos Alimentos.

Mientras la ciencia avanza, la política frena. Según informaba la prensa internacional en abril de

2026, doce países europeos, liderados por naciones con fuerte tradición agrícola, expresaron sus

profundas reservas en una carta conjunta dirigida al Consejo Europeo, argumentando amenazas para

el mundo rural. Italia ya había dado el paso radical de prohibir de forma preventiva su producción y

venta en 2023. No obstante, esos vetos nacionales se enfrentan ahora a la firme advertencia de la

Comisión Europea, que ha indicado jurídicamente que prohibiciones unilaterales como la húngara o

la italiana pueden chocar frontalmente con el principio de libre circulación de mercancías del

mercado único si, finalmente, la EFSA declara que el producto es seguro para la salud humana.

Insectos: una proteína ya autorizada

Mientras la carne de laboratorio batalla en los despachos,

los insectos ya han superado la barrera legal. La UE ha autorizado en los últimos años varios

insectos como «nuevos alimentos» aptos para el consumo humano: las larvas secas de Tenebrio

molitor (gusano de la harina, 2021), la langosta migratoria (2021), el grillo doméstico (2022) y el

gusano de la harina menor (2023).

Desde un punto de vista nutricional y ecológico, los argumentos son inapelables. Según el

exhaustivo informe de la FAO coordinado por van Huis (2013), unos 2.000 millones de personas en

Asia, África y América Latina ya consumen insectos de forma habitual en sus dietas. Estos

artrópodos ofrecen proteína de altísima calidad, rica en aminoácidos esenciales, hierro y vitamina

B12, generando una fracción minúscula de las emisiones de metano y amoníaco que produce el

ganado tradicional, y requiriendo un espacio mínimo para su cría.

El problema en Occidente, por tanto, no es técnico ni legislativo, sino estrictamente cultural: la

neofobia alimentaria y el factor asco («yuck factor»). Por ello, la gran mayoría de las empresas

europeas del sector han optado por no vender el insecto entero, presentándolos en su lugar

procesados como harinas desgrasadas o polvos proteicos invisibles, integrados en barritas

energéticas, pasta, pan o aperitivos salados. La única precaución médica que destacan los expertos

es el riesgo de posibles alergias cruzadas; debido a la similitud de las proteínas de su exoesqueleto,

las personas alérgicas a los crustáceos (como las gambas) o a los ácaros del polvo deben evitar su

consumo.

Ni milagro ni amenaza

Pese a los grandes titulares, los expertos coinciden en que las proteínas

alternativas no sustituirán de golpe a la ganadería tradicional ni destruirán el sector primario de la

noche a la mañana. Se vislumbra un futuro de coexistencia. Su recorrido en el mercado y su

adopción masiva dependerán de tres factores implacables: la paridad de precio frente a la carne

convencional, la excelencia en el sabor y la textura, y la transparencia en la energía que utilicen sus

fábricas. Sin la confianza plena de los reguladores y de los consumidores, la mejor tecnología del

mundo no logrará salir del nicho.

Conclusión

La carne cultivada y los insectos comestibles representan hoy dos caminos diametralmente distintos

que apuntan hacia el mismo objetivo de supervivencia climática. Uno está más avanzado en su

aceptación y regulación europea (los insectos), mientras el otro sigue puliendo sus procesos en el

laboratorio y lidiando con la polarización y la polémica política (la carne celular). Al final del día, el

éxito de la revolución alimentaria del siglo XXI dependerá mucho menos de los asombrosos logros

de la biotecnología que de la capacidad del sector para convencer al ciudadano medio de que estos

nuevos platos son seguros, sabrosos, asequibles y dignos de ser compartidos en la mesa.

Bibliografía

1. Post, M. J., et al. (2020). Scientific, sustainability and regulatory challenges of cultured

meat. Nature Food, 1, 403–415.

2. van Huis, A., et al. (2013). Edible insects: Future prospects for food and feed security (FAO

Forestry Paper 171). FAO.

3. Tuomisto, H. L., & Teixeira de Mattos, M. J. (2011). Environmental impacts of cultured

meat production. Environmental Science & Technology, 45(14), 6117–6123.

4. Humbird, D. (2021). Scale-up economics for cultured meat. Biotechnology and

Bioengineering, 118(8), 3239–3250.

5. Contexto Ganadero (2026). 12 países en Europa están en contra de la carne de laboratorio:

cuáles son y por qué.

6. Gambero Rosso (2026). L’Unione europea blocca l’Ungheria sul divieto della carne

coltivata.

7. Yumda (2025). Mosa Meat solicita su primera autorización de comercialización en la UE.

Artículo generado con Gemini Pro
La industria alimentaria española bate récords en 2025, pero el mercado de EE. UU. se resiente

Carla Moya Calatayud

Valencia, 6 de noviembre de 2026

Introducción
La industria de alimentación y bebidas es el primer sector industrial de España. El informe económico de la
Federación Española de Industrias de Alimentación y Bebidas (FIAB), presentado en mayo de 2026,
confirma que 2025 fue un año de cifras históricas, aunque con nubarrones en el horizonte.


Exportaciones récord
Las exportaciones alcanzaron los 52.564 millones de euros, cerca de un 3 % más que el año anterior, y
crecieron un 4,8 % en volumen. La industria encadena 18 años consecutivos de superávit comercial, con un
saldo positivo de 14.805 millones de euros. Destacaron, además de los productos tradicionales, el
chocolate y la confitería, los lácteos, los productos de panadería y la alimentación animal.


Producción, empleo y peso económico
La producción se situó en 137.188 millones de euros, con más de 27.800 empresas repartidas por todo el
territorio. El empleo marcó máximos históricos, cerca de 487.300 afiliados, con un crecimiento del 2,7 %. El
valor añadido bruto aumentó un 4,4 %, hasta 38.349 millones, el 2,5 % de toda la economía española y más
de una quinta parte de la industria manufacturera.


Las sombras: aranceles y costes
Estados Unidos sigue siendo el principal mercado extracomunitario, pero las exportaciones hacia allí
cayeron un 9,6 % en 2025, hasta 3.041 millones de euros, por los aranceles. El propio sector advierte
además de que la presión fiscal, el coste de la energía y de los fertilizantes ponen en riesgo su
competitividad.


Conclusión
Los datos de 2025 confirman la fortaleza de un sector clave para la economía y para el empleo, pero
también su dependencia de un contexto internacional incierto. Diversificar mercados será una de las tareas
pendientes.

Bibliografía

  1. Libertad Digital. (2026). La alimentación española esquiva el golpe de Trump y vuelve a batir récords: estos son los
    productos que más exportamos. https://www.libertaddigital.com/libremercado/2026-05-20/la-alimentacion-espanola-esquiva-el-golpe-de-
    trump-y-vuelve-a-batir-records-estos-son-los-productos-que-mas-exportamos-7406474/
  2. Infobae / agencias. (2026). Las exportaciones alimentarias registran cifras récord en 2025, pero caen un 9,6 % en EE.
    UU. por aranceles. https://www.infobae.com/america/agencias/2026/05/19/las-exportaciones-alimentarias-registran-cifras-record-en-2025-p
    ero-caen-un-96-en-eeuu-por-aranceles/
  3. Interempresas. (2026). La industria española de alimentación y bebidas mantiene el crecimiento pese a la presión
    internacional. https://www.interempresas.net/Alimentaria/632686-industria-espanola-alimentacion-bebidas-mantiene-crecimiento-pese-presi
    on-internacional.html
  4. Vinetur. (2026). FIAB sitúa en 2025 el peso de la alimentación y bebidas en 137.188 millones.
    https://www.vinetur.com/20260521101173/fiab-situa-en-2025-el-peso-de-la-alimentacion-y-bebidas-en-137188-millones.html
  5. Agronews Castilla y León. (2026). Industria alimentaria en España: récord de exportaciones y empleo en 2025.
    https://www.agronewscastillayleon.com/industria-alimentaria-espana-record-exportaciones-empleo-2025/
    Artículo generado con Claude (Anthropic). Ilustración creada por Claude mediante código vectorial

Ultraprocesados en el banquillo: Presión regulatoria, etiquetado frontal y el futuro de la salud pública

La literatura universal ha encontrado en la comida un lenguaje simbólico extraordinario para expresar deseos reprimidos, duelos, alegrías y transformaciones identitarias. Obras emblemáticas como Como agua para chocolate de Laura Esquivel o La fiesta de Babette de Isak Dinesen demuestran que el acto de cocinar y comer trasciende lo fisiológico para convertirse en un canal espiritual y emocional. En estos textos, los ingredientes y los platos actúan como catalizadores mágicos capaces de alterar el ánimo de los comensales, fusionando la cultura literaria con la experiencia sensorial más íntima.

Firmado: Marc Barberá Ribera – València, 9 de noviembre de 2026.

Herramienta de IA utilizada: Gemini Notebook

Bibliografía:

Revista de Literatura Hispanoamericana. (2023). Gastronomía y erotismo en la narrativa latinoamericana.

Esquivel, L. (2021). Como agua para chocolate. Ediciones Debolsillo.

Anales de Literatura Contemporánea. (2024). El simbolismo de la mesa en la literatura del siglo XX.

Del campo a la mesa: cómo funciona la industria alimentaria

La industria alimentaria desempeña un papel fundamental en nuestra sociedad. Su actividad
permite transformar las materias primas agrícolas y ganaderas en productos preparados para su
distribución y consumo.

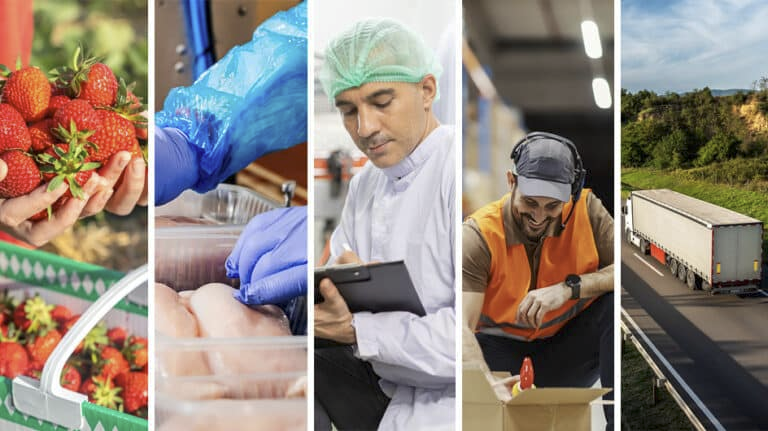
El proceso comienza en el campo, las explotaciones ganaderas y los lugares de pesca, donde se
obtienen las materias primas. Posteriormente, estos productos pasan por diferentes fases de
selección, transformación, elaboración, envasado y distribución.
Durante todas estas etapas es necesario mantener controles de calidad y seguridad alimentaria.
La higiene de las instalaciones, la conservación adecuada y la trazabilidad permiten conocer el
recorrido de un producto desde su origen hasta el consumidor.

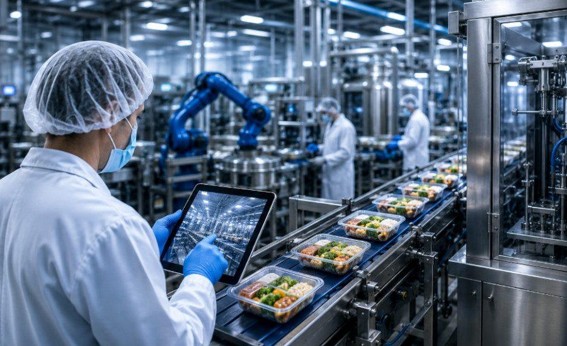
La tecnología ha transformado notablemente este sector. Los sistemas automatizados, los
sensores, la digitalización y los nuevos métodos de conservación permiten mejorar los procesos
de producción y controlar mejor las condiciones de elaboración.
Sin embargo, la industria también se enfrenta a importantes desafíos. Entre ellos destacan la
reducción del desperdicio alimentario, el uso eficiente del agua y la energía, la utilización de
envases más sostenibles y la adaptación a las nuevas demandas de los consumidores.

Otro aspecto importante es la relación entre la gran industria y los pequeños productores. Ambos
modelos pueden contribuir a mantener un sistema alimentario diverso y conectado con el
territorio.
Bibliografía

La industria alimentaria: del campo a nuestra mesa

La industria alimentaria es uno de los sectores económicos más importantes de nuestra sociedad. Su función principal es transformar materias primas procedentes de la agricultura, la ganadería y la pesca en productos que puedan conservarse, transportarse y comercializarse para el consumo humano.

Este sector comprende numerosas actividades. Entre ellas se encuentran la limpieza y selección de materias primas, la transformación de ingredientes, la elaboración de productos, el envasado, el almacenamiento y la distribución.

Un ejemplo sencillo es la producción de leche envasada. Después de obtenerse en las explotaciones ganaderas, la leche pasa por diferentes controles de calidad y tratamientos, como la pasteurización o el tratamiento UHT. Posteriormente se envasa y se distribuye a los establecimientos comerciales.

La seguridad alimentaria es una de las principales prioridades de esta industria. Las empresas deben aplicar controles para prevenir contaminaciones y garantizar que los productos cumplen los requisitos legales. En Europa, organismos como la Autoridad Europea de Seguridad Alimentaria (EFSA) desempeñan un papel fundamental en la evaluación científica de los riesgos.

Sin embargo, la industria alimentaria también se enfrenta a importantes desafíos. Entre ellos destacan la reducción del desperdicio de alimentos, el ahorro energético, la utilización responsable del agua y la disminución del impacto ambiental de los envases.

La innovación tecnológica está permitiendo mejorar los procesos de fabricación y desarrollar nuevos productos. La automatización, los sensores y los sistemas de trazabilidad facilitan el seguimiento de los alimentos desde su origen hasta el consumidor.

En España, el sector agroalimentario tiene una gran importancia económica y contribuye al empleo, al comercio exterior y al desarrollo de numerosas zonas rurales.

En conclusión, la industria alimentaria resulta imprescindible para garantizar el abastecimiento de alimentos. Su futuro depende de conseguir un equilibrio entre productividad, calidad, seguridad y sostenibilidad.

Bibliografía:

  1. Agencia Española de Seguridad Alimentaria y Nutrición (AESAN). https://www.aesan.gob.es/
  2. Autoridad Europea de Seguridad Alimentaria (EFSA). https://www.efsa.europa.eu/
  3. Ministerio de Agricultura, Pesca y Alimentación. https://www.mapa.gob.es/
  4. Federación Española de Industrias de Alimentación y Bebidas (FIAB). https://fiab.es/

Artículo generado con ChatGPT (OpenAI).